美东时间4月2日,白宫连发两份文件,正式官宣对工业和医药领域的新关税政策,金属关税:从”算数学题”变成”看户口本”。
-
纯钢铝铜(比如钢卷、铝板):继续征收50%;
-
钢铁、铝、铜衍生品(各种零部件、制成品):不再跟你算”含多少金属”这道奥数题,直接统一按货值25%征收;
-
钢铁、铝、铜含量≤15%的产品:恭喜,拿到”免死金牌”,直接豁免。
潜台词:以前你们不是爱钻空子、搞复杂加工来避税吗?现在不管你怎么变形,只要”主要由钢铁、铝、铜制成”,乖乖交25%。
也就是说衍生品税率降低但计税基础扩大,按货值征收。
想免税?要么含量低到15%以下,要么——跟美国谈个协议。
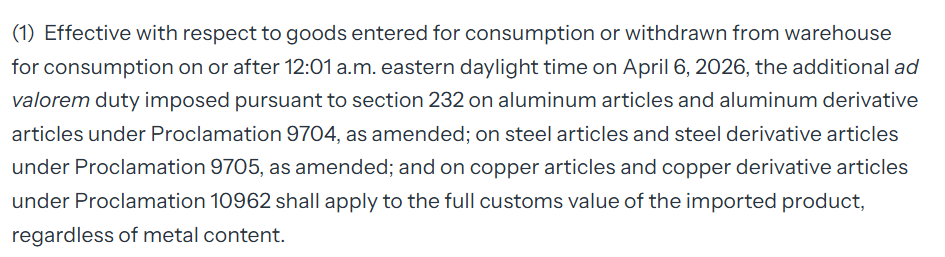
Strengthening Actions Taken to Adjust Imports of Aluminum, Steel, and Copper Into the United States – The White House
1
新政策:”一刀切”的精准打击
征税方式——按产品类别统一征税
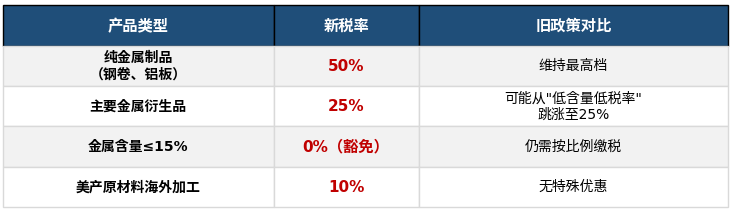
关键变化
1. 从”算含量”到”看品类”
-
不再纠结具体含量百分比
-
只要”主要由金属制成”,统一25%
白宫举例称,带有铝盖的香水瓶、带有小钢刀片的牙线盒等产品将会因此受益,也就是说,只有含钢铁、铝、铜跟这俩产品差不多的,才算≤15%,可以不缴这个税。
2. 从”原材料”到”全产业链”
-
关税覆盖范围向下游延伸
-
零部件、制成品、工业设备全部纳入
3. 设置”安全港”
-
含量≤15%的产品直接豁免
-
给低金属含量产品明确出路
征税逻辑变化
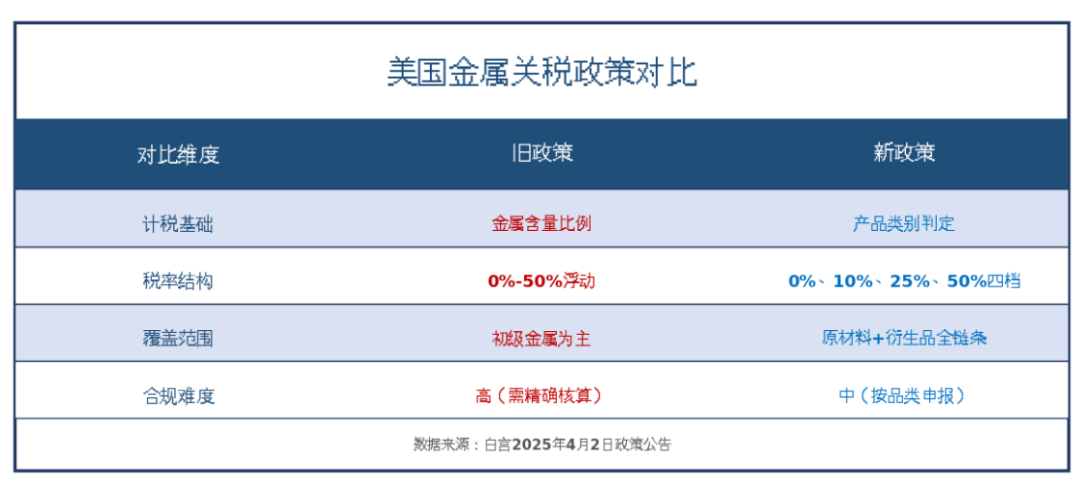
企业影响
旧政策下的”聪明”企业:
-
把钢铝加工成复杂零部件
-
金属含量”恰好”降到低税率区间
-
实际税负可能远低于50%
新政策下的同一企业:
-
只要产品”主要由金属制成”
-
无论怎么加工,统一25%
-
税负可能不降反升
新增强项:
-
明确”15%含量”豁免红线
-
设立”美产原材料优惠通道”(10%)
-
2027年前工业设备暂按15%征收(缓冲期)
可能受益方
✅ 低金属含量制造商(≤15%含量直接豁免)
✅ 使用美国原材料的海外加工厂(10%优惠税率)
✅ 美墨加协定国企业(延续豁免资格)
明确受损方
❌ 金属衍生品出口商(从”低税率”跳涨至25%)
❌ 复杂加工型企业(避税空间被堵死)
❌ 加拿大、墨西哥非协定企业(25%统一税率承压)
不确定方
⚠️ 大宗商品价格:短期或波动上行
⚠️ 汽车/机械/建筑业:成本压力待观察
这次调整,不是简单的关税加减,而是征税逻辑变化:从”防进口”升级为”控链条”,从”堵大门”演变为”查户口”。
关键问题不再是”产品含多少钢铁、铝、铜”,而是”我的产品主要是不是钢铁、铝、铜的”——这个定性判断,将直接决定25%的关税成本。